

Еще недавно покупка недвижимости почти всегда ассоциировалась с личной встречей продавца и покупателя, поездкой в банк и подписанием большого количества документов за одним столом. Сегодня часть процедуры действительно можно провести дистанционно: стороны могут подписывать документы в электронной форме, а взаимодействие с банком и государственными органами может происходить без привычного посещения офиса. Поэтому предложение купить недвижимость […]
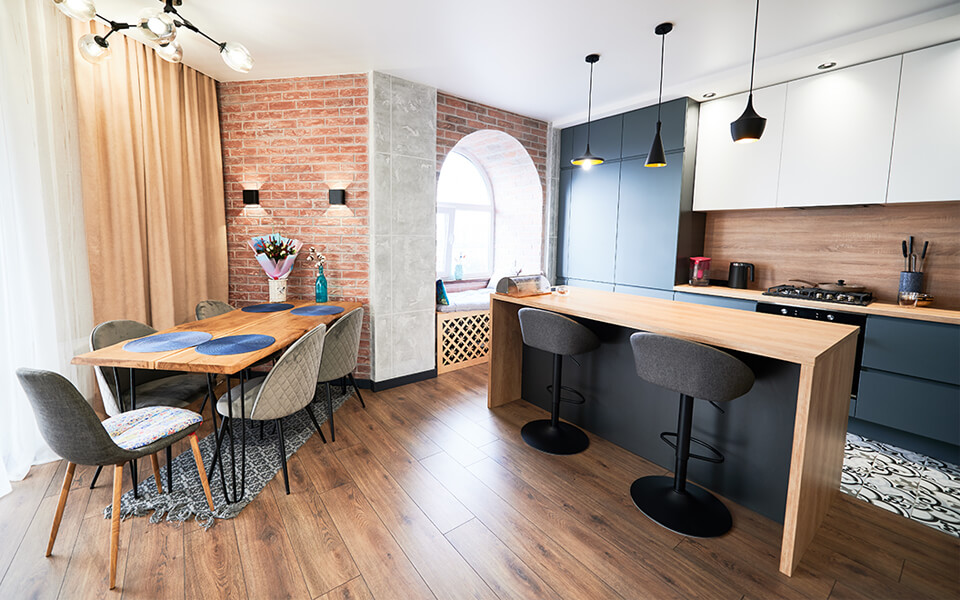
При покупке квартиры многие смотрят не только на комфорт для проживания, но и на то, насколько хорошо недвижимость сможет сохранить и увеличить свою стоимость. Однако разные варианты жилья дорожают неодинаково. На динамику цены влияют расположение дома, транспортная доступность, площадь, планировка, состояние квартиры, характеристики самого здания и количество аналогичных предложений на рынке. Поэтому высокая цена квадратного […]
Долевая собственность — это ситуация, когда одна квартира, дом или другое имущество принадлежит сразу нескольким людям, но за каждым собственником закреплена определенная доля в праве. Например, квартира может находиться в собственности двух человек по 1/2 каждому или принадлежать трем собственникам, одному из которых принадлежит 1/2, а двум другим — по 1/4. Важно понимать, что доля […]
На рынке жилой недвижимости нередко встречается ситуация, которая на первый взгляд кажется нелогичной: квартира в доме, построенном несколько десятилетий назад, продается почти за те же деньги, что и жилье в современной новостройке. Покупателю может показаться, что возраст здания автоматически должен означать существенную скидку. Однако при реальном сравнении объектов оказывается, что цена формируется значительно сложнее. Дата […]
Покупка квартиры на последнем этаже может оказаться удачным решением, если заранее оценить особенности самого дома, состояние кровли и инженерных систем. Такое жилье нередко привлекает покупателей тишиной, отсутствием соседей сверху и хорошим видом из окон. В современных новостройках верхние этажи особенно востребованы благодаря панорамному остеклению, большим окнам и более продуманным техническим решениям. Однако универсального ответа на […]
Жилищный сертификат может стать источником финансирования при покупке недвижимости, однако использовать его как обычные денежные средства нельзя. Порядок применения зависит от конкретной государственной программы, категории получателя, размера предоставленной выплаты и требований к приобретаемому объекту. Государственный жилищный сертификат, в частности, подтверждает право на получение социальной выплаты для приобретения жилого помещения. Расчеты по такой сделке проводятся в […]
Рефинансирование ипотеки стоит рассматривать в тот момент, когда новый кредит способен уменьшить финансовую нагрузку и общую переплату. Суть процедуры заключается в том, что заемщик оформляет ипотеку на новых условиях, после чего полученными средствами погашает прежнюю задолженность. На практике главным ориентиром становится не только процентная ставка, но и вся стоимость перехода в другой банк. Решение о […]
Стоимость недвижимости формируется не одной характеристикой, а совокупностью факторов, которые определяют привлекательность объекта для потенциального покупателя. На цену влияют местоположение, площадь и планировка, состояние жилья, тип и возраст дома, инфраструктура вокруг, этаж, вид из окон и многие другие особенности. При этом рыночная стоимость не является фиксированной величиной: она меняется вместе со спросом, предложением и экономической […]
При покупке или продаже жилой недвижимости вопрос оплаты услуг нотариуса нередко становится предметом спора между сторонами. Покупатель и продавец могут по-разному понимать, кто именно должен нести расходы за удостоверение договора, проверку документов и совершение других нотариальных действий. При этом общего правила, согласно которому все расходы всегда оплачивает только покупатель или только продавец, нет. Во многих […]
Срок ипотечного кредита напрямую влияет на размер ежемесячного платежа и общую сумму переплаты. При одинаковой сумме займа и процентной ставке ипотека на 10 лет потребует более крупных ежемесячных выплат, но позволит значительно быстрее погасить основной долг и меньше заплатить банку процентов. При сроке 20 лет нагрузка на семейный бюджет становится умереннее, а 30-летний вариант дает […]